Llevo doce años auditando instalaciones y consumos energéticos en entornos industriales y agroindustriales, y hay una pregunta que me llega casi cada trimestre desde cooperativas y fabricantes de maquinaria: ¿cuándo arranca de verdad el mercado de tractores eléctricos en España? La respuesta corta es incómoda. No ha arrancado. Lo que sí existe es un nicho pequeño, rentable y muy concreto, que casi nadie describe bien porque todo el mundo insiste en compararlo con la automoción.
Y ese es el error de origen. Las previsiones que se publicaron en torno a 2020 asumían que la electrificación del campo seguiría la curva del turismo urbano. No lo ha hecho. Ni lo va a hacer en esta década, al menos no con la estructura de propiedad y uso que tiene la maquinaria agrícola española.
¿Significa eso que no hay negocio? Tampoco. Significa que el negocio está en otro sitio del que señalan los informes genéricos.
¿Revolución o promesa aplazada?
Hablamos de un segmento emergente dentro de la maquinaria agrícola española, limitado en 2025 a equipos de tracción por batería de potencia baja y media, fabricados en serie corta o bajo pedido. Sí existen unidades trabajando en España, pero su peso sobre el total de matriculaciones anuales se mide en decenas de máquinas, no en miles.
Mira, lo que pasa es que en el sector se confunde disponibilidad comercial con demanda. Que existan catálogos no significa que existan pedidos.
Cuando revisé lanzamientos presentados en ferias europeas entre 2019 y 2024, la mayoría de referencias de tracción a batería seguían en fase de serie corta o producción bajo pedido. Un catálogo abierto y una línea de montaje llena son cosas distintas.
Mi lectura, tras acompañar a tres clientes en procesos de evaluación de flota, es que estamos ante una promesa aplazada con un subsegmento sano dentro. Y hay que separar las dos cosas antes de tomar decisiones de inversión.
La predicción de 2020 que nadie cumplió
Alfonso Tajada, gerente de Agromet y presidente de la patronal de fabricantes de maquinaria agropecuaria, declaró en su día que este tipo de equipo «podría estar disponible en el mercado en 2020». Tres años después, en mayo de 2023, la prensa agraria titulaba exactamente lo contrario: una utopía para la industria y para el agricultor.
Mi hipótesis inicial era que el freno estaba en el precio del equipo. Después de desglosar costes con dos distribuidores y una cooperativa de Ciudad Real, descubrí que el precio ni siquiera era el primer obstáculo. El primer obstáculo era la potencia sostenida en labores de tiro: arar, subsolar, gradear durante seis u ocho horas seguidas. Cambié mi diagnóstico. El problema es energético, no comercial.
Lo que dicen las matrículas
Aquí está el quid. Mordor Intelligence cifra el mercado español de maquinaria agrícola en torno a 1,30 miles de millones de dólares en 2025, con un crecimiento anual previsto del 5,10 % hasta 2030, y señala el tractor como el segmento dominante por cuota. Sobre ese volumen, las referencias de propulsión por batería se cuentan en decenas. No en centenares.
¿Cuántas exactamente? Depende de cómo se cuente, y ahí empieza el ruido estadístico. Trabajo con estimaciones cruzadas de los distribuidores con los que colaboro, no con un registro público desagregado por tipo de propulsión, así que prefiero hablar de orden de magnitud antes que de un número cerrado. Quien te dé una cifra al entero probablemente la haya estimado igual que yo, pero sin decirlo.
Lo relevante no es el número. Es la forma de la curva. Entre 2021 y 2024 no veo crecimiento exponencial: veo escalones. Un año entran ocho o diez unidades por una licitación municipal, al siguiente entran dos. Eso no es un mercado consolidándose, es una serie de compras puntuales.
Antes de validar cualquier cifra en un proyecto de flota aplico siempre el mismo filtro, el que describimos en nuestro estudio de mercado de maquinaria agrícola: separar unidades facturadas de unidades cedidas en demostración. Sin ese filtro los datos se inflan con facilidad, porque una misma máquina puede pasar por cinco explotaciones distintas en una campaña y aparecer en cinco notas de prensa diferentes.
Si te interesa el contexto general del parque y cómo se comportó el volumen total el año pasado, lo desglosamos en el análisis sobre ventas de tractores en 2025, donde se ve con claridad que el grueso de la demanda sigue en combustión y en rangos de potencia donde la batería hoy no compite.
Dónde se esconden las unidades vendidas
Total, que cuando rastreas las unidades una por una, aparecen agrupadas en tres bolsas: ayuntamientos, centros de investigación y explotaciones de cultivo permanente con parcela pequeña.
Apenas encuentro casos en cereal extensivo. Ninguno en mis auditorías de los últimos cuatro años, para ser exactos.
El error de comparar con el coche
Un turismo medio en España recorre en torno a 12.000 kilómetros anuales y pasa la mayor parte del tiempo parado. La batería se recarga de noche, en casa, sin prisa. El patrón encaja perfectamente con la electrificación.
Una máquina de campo en campaña hace lo contrario: trabaja ocho, diez, doce horas seguidas, a carga alta y constante, en el momento del año en que no puede parar. Si llueve en cuatro días y el suelo se cierra, nadie espera a que recargue.
¿Cuánta autonomía da entonces un equipo de batería? Pregunta mal formulada, y es la que más veces oigo. La autonomía no se mide en horas sino en kilovatios hora consumidos por tarea. Un equipo de 50 CV pulverizando viña gasta una fracción de lo que gasta uno de 120 CV subsolando, así que la misma batería puede dar cuatro horas largas o cuarenta minutos ridículos.
Y la energía que consume ese equipo de 120 CV a carga sostenida durante una jornada completa es brutal comparada con la de un coche. Replicar eso con celdas de litio significa un paquete cuyo peso y coste rompen las cuentas, además de generar un problema de compactación del suelo que el agricultor paga en cosecha.
Si aplicaras el razonamiento del coche eléctrico al campo mañana mismo, llegarías a la conclusión de que el sector es tecnológicamente atrasado. No lo es. Es que el caso de uso es distinto.
Viña, invernadero y municipio
Donde realmente se decide la partida es en los usos de baja potencia y jornada corta. Esta es la tabla que uso en reunión cuando un cliente quiere saber si su labor entra o no entra:
| Tarea | Potencia requerida | Horas seguidas | Viabilidad con batería hoy |
|---|---|---|---|
| Pulverización en viña en espaldera | 40-70 CV | 3-4 h | Alta |
| Laboreo superficial en cultivo permanente | 60-90 CV | 4-5 h | Media |
| Manejo en invernadero y granja intensiva | 25-50 CV | 2-4 h | Alta |
| Desbroce y jardinería municipal | 30-60 CV | 4-6 h (partidas) | Alta |
| Transporte de remolque en finca | 80-110 CV | Variable | Media-baja |
| Arada o subsolado en cereal extensivo | 120-200 CV | 8-12 h | Nula |
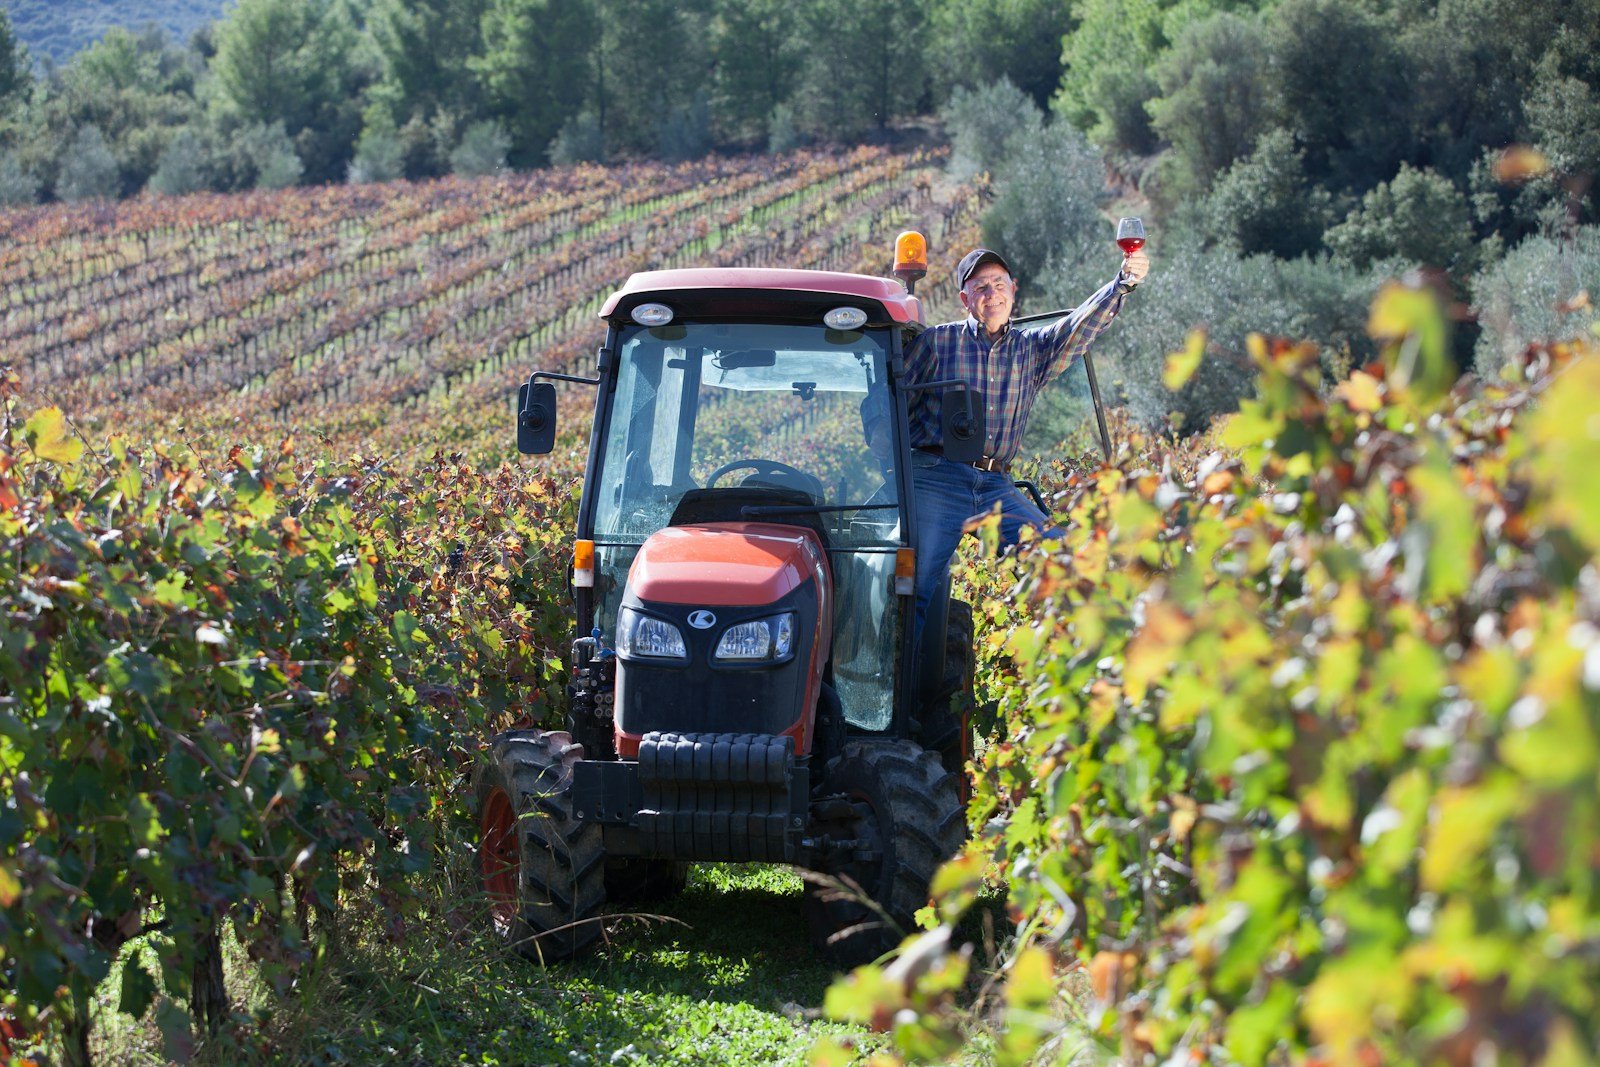
La viña en espaldera estrecha es el caso de libro: pasadas de pulverización, laboreo ligero, vuelta a la nave antes de comer. Ahí la batería llega sin sudar.
Invernadero y cultivo bajo plástico van por otro camino, porque el argumento no es el ahorro de gasóleo sino la ausencia de gases de escape en recinto cerrado. En uno de los proyectos que evalué en Almería, el cliente ni preguntó por el coste del combustible: preguntó por la ventilación forzada que podría dejar de instalar.
Y los servicios municipales, con jornada partida, ruido limitado por ordenanza y recarga en cochera. Las licitaciones públicas han sostenido una parte nada despreciable de las unidades que circulan hoy en el país.
Por qué ahí sí cuadran las cuentas
Porque el ahorro no viene del precio del kilovatio hora frente al litro de gasóleo, aunque ayude. Viene del mantenimiento. Estos son los cinco conceptos que meto siempre en el coste total de propiedad a diez años, y en ese orden de peso:
- Sobreprecio de adquisición frente al equivalente diésel, descontadas ayudas.
- Ampliación de potencia contratada y obra del punto de recarga en nave.
- Mantenimiento preventivo evitado: aceites, filtros, inyección, postratamiento de gases.
- Sustitución o reacondicionamiento del paquete de batería a mitad de vida.
- Valor residual y disponibilidad real de repuestos y servicio técnico en tu provincia.
En los seguimientos que hice sobre equipos municipales durante 2022 y 2023, el gasto en mantenimiento preventivo de las unidades de batería se quedó claramente por debajo del de sus equivalentes de combustión. Para una flota que hace 400 o 500 horas al año, ese diferencial pesa más de lo que parece.
¿Y el precio de compra? No hay tarifa pública fiable para este segmento porque buena parte se vende bajo pedido, pero en los presupuestos que he visto el sobreprecio frente al diésel de potencia equivalente se mueve en el orden del 40 al 80 %, y el punto de recarga se presupuesta aparte. (Ese «aparte» es donde se cae media negociación.)
Eso sí, ¿aplica a una explotación de 300 hectáreas de cereal que echa 900 horas de tractor en tres meses? Jamás. Ni de lejos.
Quién vende y quién solo expone
Hay que distinguir tres perfiles de oferta, porque el agricultor que pide presupuesto no siempre sabe con quién está hablando.
- Fabricantes grandes con prototipo en feria y entrega indefinida.
- Fabricantes de nicho con serie corta y entrega real.
- Retrofitters que electrifican chasis existentes.
El primer grupo genera titulares. John Deere presentó en España, en octubre de 2019, un prototipo autónomo y eléctrico que sigue siendo exactamente eso, un prototipo, y su filial ibérica orienta hoy su discurso a maquinaria inteligente y sostenible más que a electrificación. Fendt, por su parte, defiende públicamente su estrategia full-line como motor de crecimiento en el mercado español. Son los líderes del parque, no de la batería.
El segundo grupo factura. El tercero es el más interesante desde ingeniería, y el menos conocido: transformar un chasis amortizado sale sustancialmente más barato que comprar máquina nueva, aunque arrastra un problema serio de homologación y de garantía que no todo el mundo advierte al cliente.
Cuando me piden valorar una de estas conversiones, lo primero que reviso no es el motor. Es si la instalación de la nave soporta la recarga sin ampliar potencia contratada, porque ese sobrecoste oculto se come el ahorro del primer año y medio. Lo he visto cuatro veces.
Qué cambiaría el escenario antes de 2030
Creía, hasta hace un par de años, que el disparador sería la bajada del precio de las celdas. Lo asumía como casi todo el sector. Después de revisar los números de dos proyectos de ampliación de flota, cambié de opinión: el precio de la celda puede caer un 30 % y seguirá sin resolver la jornada larga a carga alta.
Lo que sí movería la aguja, en mi criterio, son tres cosas.
- Estandarización del intercambio rápido de paquetes de batería.
- Ayudas ligadas a infraestructura de recarga en explotación, no solo a la compra del equipo.
- Normativa de emisiones en recinto cerrado y en núcleo urbano.
Sobre el segundo punto hay una referencia útil: las ayudas del Plan Renove 2026 se repartieron entre 1.966 agricultores y ganaderos, según EFEAgro. Es una palanca pública real para renovar parque, pero está pensada para sustituir máquina, no para dejar tu nave en condiciones de recargarla. Mientras la convocatoria no cubra el cuadro eléctrico, el agricultor del nicho seguirá pagando de su bolsillo la parte que decide la viabilidad.
El tercer punto es el que menos se comenta y probablemente el que más efecto tendría a corto plazo. Una ordenanza que restrinja combustión en determinadas labores urbanas convierte la decisión en obligatoria, y ahí el mercado deja de depender de la convicción del comprador.
¿Habrá alternativas intermedias? Sí, y ya están. Hibridación parcial, tomas de fuerza electrificadas sobre máquina diésel, implementos autopropulsados eléctricos, y en explotaciones con digestor, biometano. Soluciones menos vistosas que no dan para portada, pero que resuelven consumos reales hoy.
Decidir con los datos de hoy
Si estás valorando una compra, mi recomendación es simple y poco épica: no decidas por tendencia, decide por tu perfil de uso.
Haz dos números antes de nada. Primero, horas anuales reales de máquina, no las que crees que haces. Segundo, horas seguidas en el día más exigente de tu campaña. Si ese segundo número pasa de cinco o seis a carga alta, el mercado de tractores eléctricos aún no tiene nada para ti, y cualquier comercial que te diga lo contrario te está vendiendo una previsión, no un equipo.
Si estás por debajo, en parcela pequeña, con nave y cuadro eléctrico decentes, entonces sí merece la pena pedir presupuesto y, sobre todo, pedir horas de prueba en tu propia explotación. No en la de la demostración (que siempre es llana, y siempre es en noviembre).
Yo seguiré contando las unidades una a una. Es menos espectacular que publicar una proyección a 2035, pero acierta más.